مطالبة التأمين من الحادث إلى التسليم
تصليح حوادث السيارات عن طريق التأمين في دبي
تصليح حوادث السيارات عن طريق التأمين في دبي يبدأ بتوثيق الضرر وربط تقرير الحادث ورقم المطالبة والصور في ملف واحد. نفحص البودي ونعد تقديراً واضحاً، ونفصل ما هو مقترح أو معتمد أو معلق أو ظهر بعد الفك، بينما تبقى قرارات التغطية والمسؤولية والتحمل والموافقة لدى شركة التأمين وفق الوثيقة والحالة.
ابتكار الصفحة: خط أدلة المطالبة
كل انتقال في إصلاح السيارة بالتأمين يحتاج دليلاً واضحاً
هذا الخط يفصل بين ما يرسله العميل، وما تفحصه الورشة، وما تقرره شركة التأمين. الهدف ليس زيادة الأوراق؛ بل منع اختلاط التقدير الأولي بالموافقة أو الضرر الإضافي أو العمل المنفصل على حساب العميل.
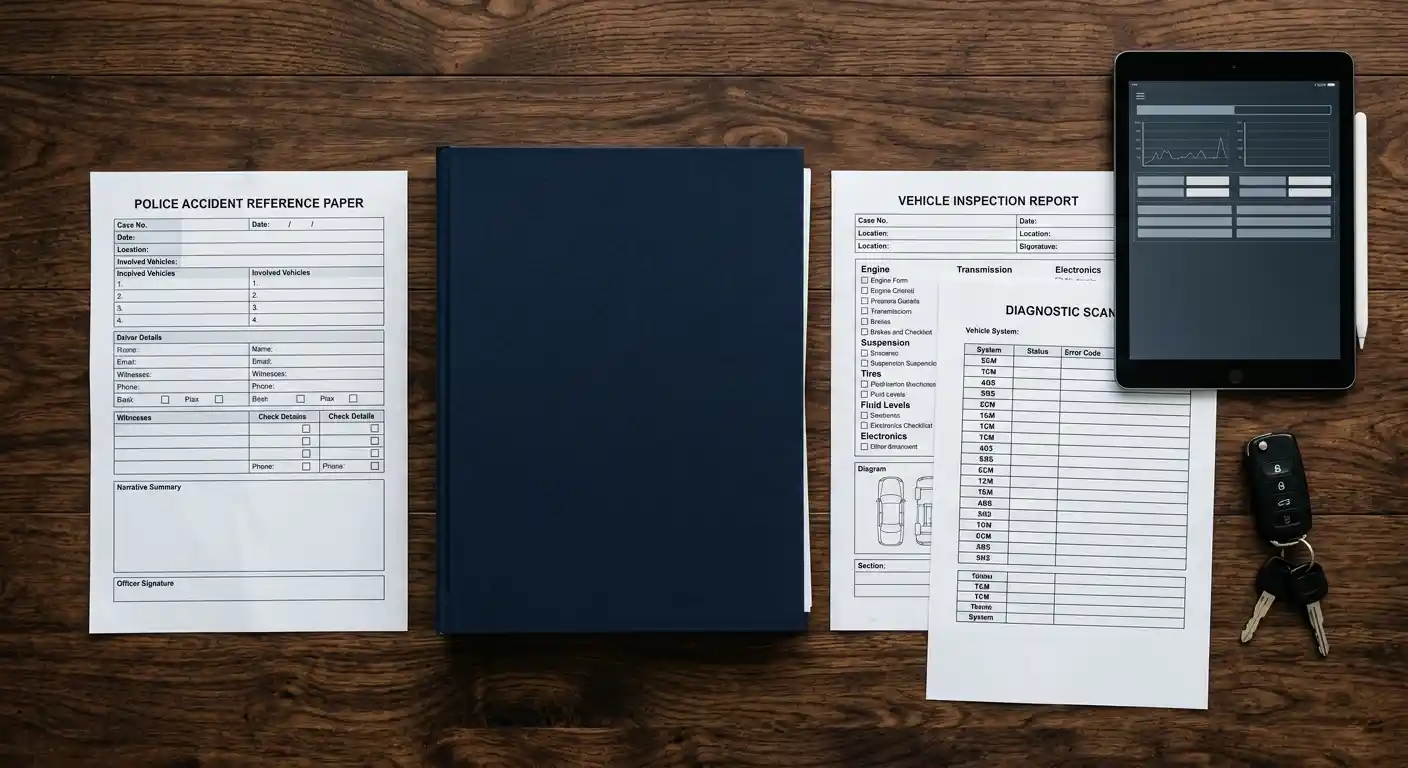
- ٠١تثبيت الواقعةتقرير الحادث وصور واسعة وقريبة.
- ٠٢ربط المطالبةرقم الملف والشركة وبيانات المركبة.
- ٠٣فحص الورشةتقدير المرئي وتمييز ما يحتاج فكاً.
- ٠٤قرار التأمينمعتمد أو معدل أو معلق أو مرفوض.
- ٠٥فك مصرحكشف ما كان خلف الغطاء أو الكسوة.
- ٠٦طلب إضافيصور وسبب وتقدير وقرار مستقل.
- ٠٧إصلاح وتسليممقارنة المنجز بالنطاق والفاتورة.
لوحة ملف المطالبة
أربع حالات يجب أن تبقى منفصلة أثناء إصلاح السيارة بالتأمين
أكثر الالتباس يحدث عندما يُعامل التقدير الأولي وموافقة شركة التأمين والبنود الإضافية والعمل الذي يطلبه العميل على نفقته كأنها قائمة واحدة. فصل هذه الحالات يحمي العميل والورشة ويجعل تحديث المطالبة أكثر وضوحاً.
التقدير الأولي
ما يمكن فحصه وتسعيره قبل الفك المتفق عليه، مع تمييز الأجزاء أو العمليات التي ما زالت احتمالية.
النطاق المعتمد
ما وافقت عليه شركة التأمين ضمن ملف المطالبة. قد يختلف عن التقدير الأول من حيث القطع أو الطريقة أو البنود المشمولة.
طلب إضافي بعد الفك
ضرر مرتبط بالحادث يظهر بعد فك مصرح به ويحتاج صوراً وتقديراً محدثاً وقراراً جديداً قبل التوسع في العمل.
عمل يدفعه العميل
خدوش قديمة أو صيانة أو تحسين تجميلي أو اختلاف يطلبه العميل ولا يدخل ضمن النطاق المعتمد من شركة التأمين.
المستندات الأساسية
ملف المطالبة القوي يبدأ قبل دخول السيارة إلى مرحلة الإصلاح
قد تختلف متطلبات كل شركة تأمين، لكن وجود ملف منظم يقلل الرجوع المتكرر للحصول على نفس المعلومات. وتبقى المتطلبات النهائية حسب شركة التأمين، نوع المطالبة، والوثيقة المطبقة على الحالة.
تقرير الحادث
احتفظ بالتقرير أو رقم البلاغ المتاح وتأكد من بيانات المركبة والأطراف كما تم تسجيلها.
رقم المطالبة
استخدم المرجع نفسه في المراسلات والتقدير والصور حتى تبقى المستندات مرتبطة بملف واحد.
بيانات المركبة
التسجيل والمعلومات التي تطلبها شركة التأمين يجب أن تتوافق مع المركبة والوثيقة المستخدمة في المطالبة.
صور الضرر
صور واسعة ثم متوسطة وقريبة توضح جهة الصدمة والفجوات والقطع المتأثرة أفضل من لقطة قريبة واحدة.
تقدير الورشة
يفصل القطع والعمل والدهان والفك والتركيب والبنود المحتملة حتى يمكن مقارنة النطاق لاحقاً.
سجل الموافقة
احتفظ بالقرار المكتوب أو بما يوضح البنود المعتمدة والمعلقة والتغييرات المطلوبة قبل بدء العمل.
من الفحص إلى القرار
زيارة المعاينة ليست دائماً موافقة كاملة على الإصلاح
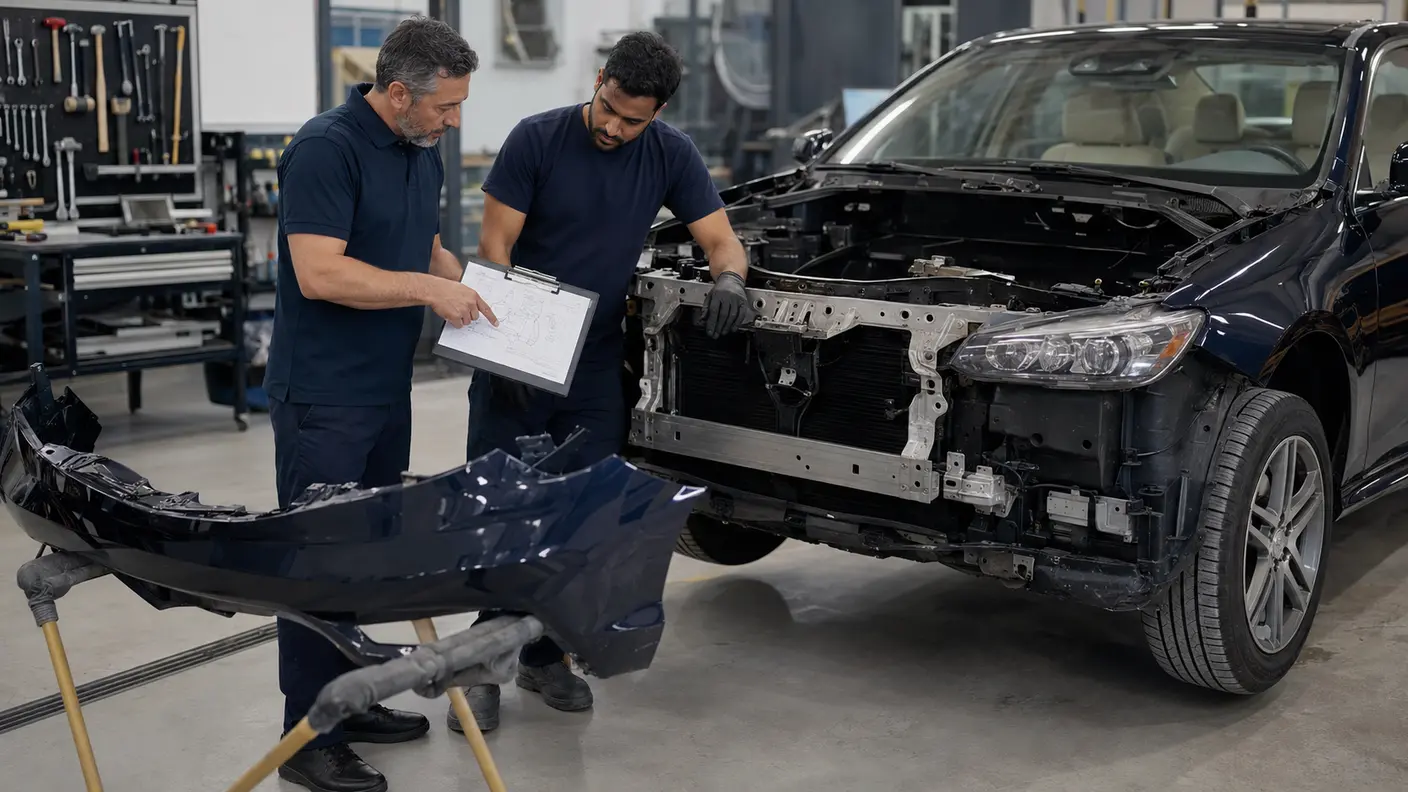
تسجيل الضرر الظاهر
توثيق الفجوات والصدامات والألواح والمصابيح والعجلات والدهان مع فصل العلامات القديمة عن منطقة الحادث.
إعداد نطاق إصلاح واضح
التقدير يوضح ما يمكن تأكيده وما يحتاج فكاً مصرحاً به قبل معرفة حالة القطعة الداخلية أو القاعدة خلف الغطاء.
تمييز المعتمد من المعلق
لا نعتبر تسجيل المطالبة أو حضور المعاين اعتماداً لكل بند. يبدأ العمل وفق النطاق الذي تم توضيح حالته.
تأكيد القطع وطريقة الإصلاح
نوع القطعة، الإصلاح أو الاستبدال، نطاق الدهان وأي عملية إضافية يجب أن تكون مفهومة قبل أن تتحول إلى عمل فعلي.
الأضرار المخفية
لماذا يمكن أن يتغير التقدير بعد الفك المتفق عليه؟
الغطاء البلاستيكي، بطانة الرفرف، الكسوة الداخلية أو المصباح قد تخفي قواعد أو مشابك أو جزءاً معدنياً متأثراً بالصدمة. هذا لا يعني أن كل مطالبة يجب أن تكبر بعد الفك، لكنه يعني أن الضرر الجديد يحتاج دليلاً وقراراً مستقلاً.
عندما يظهر ضرر مرتبط بالحادث، نوقف التوسع في هذا البند، نوثق المنطقة بصور واضحة، نربطها بمسار الصدمة، ثم نعد تقديراً إضافياً قبل الاستمرار حسب الإجراء المطلوب من شركة التأمين.
أما الصدأ أو الحشو القديم أو الأعطال السابقة أو الصيانة غير المرتبطة بالحادث فيجب فصلها عن المطالبة. شركة التأمين وحدها تقرر ما إذا كان البند يدخل ضمن التغطية.
تقدير الضرر من الصور مفيد للتحضير الأولي، لكنه لا يؤكد دائماً الأضرار الموجودة خلف القطع الخارجية.
الإصلاح أو الاستبدال
قرار شركة التأمين يحتاج أيضاً أساساً فنياً قابلاً للتنفيذ
قد يكون اللوح قابلاً للإصلاح فنياً لكن وقت العمل والدهان والمخاطر يجعلان الاستبدال أكثر منطقية. والعكس صحيح: قطعة جديدة قد تحتاج كسوات ومشابك ونقل ملحقات وتحضير ودهان، لذلك المقارنة الصحيحة تكون بين طريقة إصلاح كاملة وطريقة استبدال كاملة.
الإصلاح يكون أقرب للمنطق عندما يمكن استعادة الشكل والحواف ونقاط التثبيت بشكل مستقر. أما التمزق أو الطيات الشديدة أو الضرر في مناطق تثبيت مهمة أو فقدان جزء من المادة فقد يجعل الاستبدال أكثر مناسبة.
نوع القطعة المسموح بها ومصدرها وتغطيتها قد يعتمد على الوثيقة، عمر السيارة، التوفر وقرار شركة التأمين. الورشة توضح ما تم تسعيره وما تم اعتماده ولا تصف قطعة بأنها أصلية أو جديدة أو مستعملة دون وضوح في المستندات.
إذا كان الضرر يشمل عدة ألواح، راجع إصلاح هيكل السيارة والبودي. وللصدمات الأمامية التي قد تشمل قواعد ومصابيح وتبريد، راجع إصلاح أضرار الصدمة الأمامية.
التغطية والتحمل والدفع
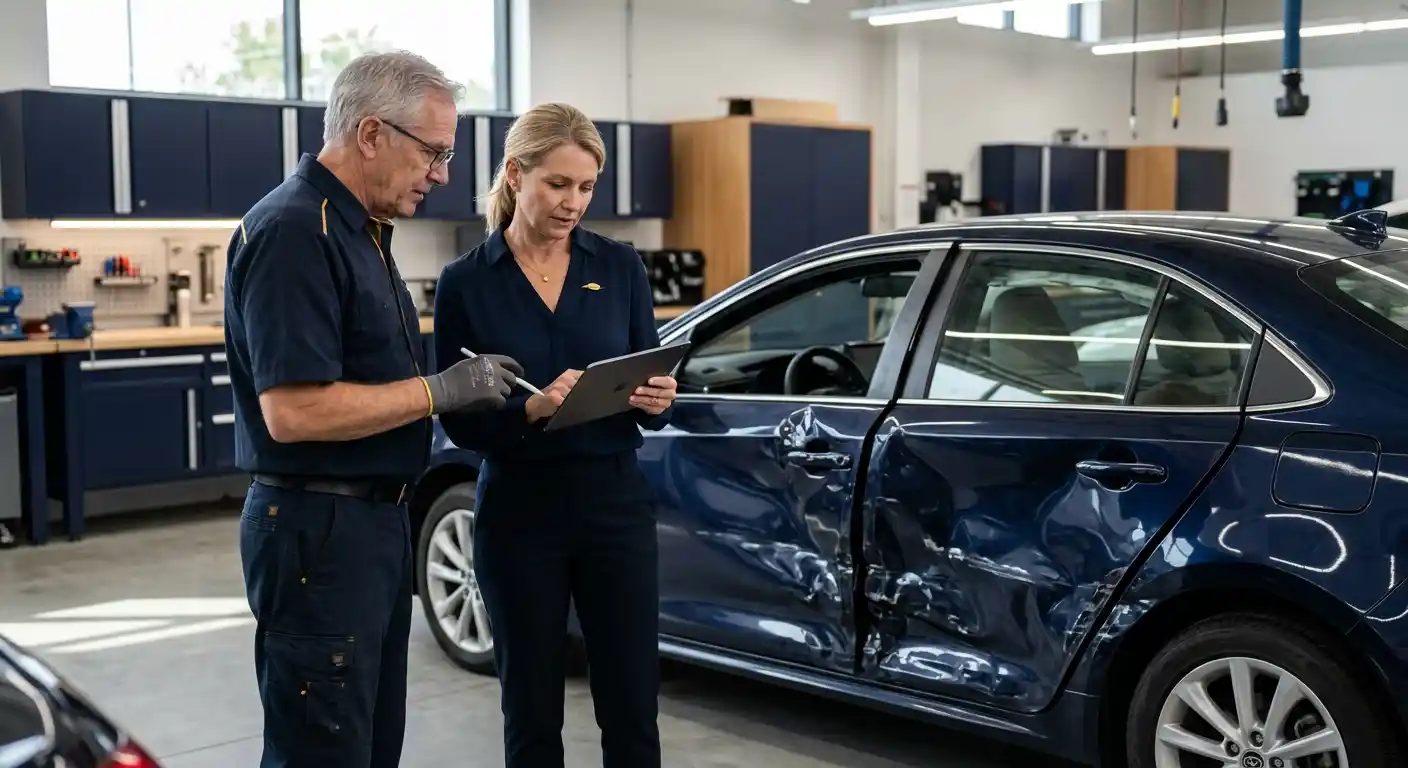
تكلفة الإصلاح ومبلغ العميل ليسا الرقم نفسه
تقدير الورشة يوضح تكلفة العمل والقطع والدهان. أما ما تتحمله شركة التأمين وما قد يبقى على العميل فيعتمد على المسؤولية والتغطية والتحمل والبنود المستثناة والقرار النهائي للمطالبة.
التحمل
التحمل أو الخصم يطبق وفق الوثيقة وحالة المطالبة. لا يمكن تحديده من قيمة إصلاح البودي وحدها.
المسؤولية
تقرير الحادث وإجراء شركة التأمين يؤثران على الجهة التي تستجيب للمطالبة. الورشة لا تقرر الخطأ أو المسؤولية القانونية.
التغطية
نوع الوثيقة والاستثناءات والشروط تحدد ما إذا كان بند معين مشمولاً. قد يختلف مسار المطالبة بين وثيقة شاملة ومطالبة طرف ثالث، لذلك تبقى شركة التأمين هي الجهة التي تؤكد التغطية والإجراء المطبق على الحالة.
الورشة يمكنها توثيق الضرر وإعداد التقدير ومتابعة نطاق الإصلاح، لكنها لا تضمن اعتماد كل بند أو دفع كامل التكلفة أو عدم وجود تحمل على العميل. ولتقدير نطاق التكلفة حسب نوع الضرر قبل قرار شركة التأمين، راجع دليل تكلفة إصلاح أضرار الحوادث في دبي.
الدهان والقطع والأنظمة
مطالبة الحادث قد تشمل أكثر من لوح وطبقة دهان
مطابقة اللون
بعد استعادة الشكل والمحاذاة، يحدد نطاق الدهان حسب حالة اللون الحالية والألواح المجاورة والإصلاحات السابقة.
توفر القطع
الموافقة لا تعني دائماً أن القطعة متوفرة فوراً. تحديث العميل يجب أن يوضح هل الانتظار بسبب القطعة أم الموافقة أم العمل الفعلي.
الحساسات وADAS
إذا تم فك أو تحريك رادار أو كاميرا أو حامل مرتبط بها، يتم تحديد الحاجة إلى فحص أو معايرة ADAS بعد الحادث حسب تجهيز السيارة.
الأحزمة والوسائد الهوائية
أنظمة التثبيت والسلامة ليست جزءاً تجميلياً من إصلاح البودي ويجب أن يبقى فحصها أو إصلاحها منفصلاً وواضحاً عند تأثرها.
الإصلاح الهيكلي
إذا وصلت الصدمة إلى نقاط هيكلية أو قواعد مهمة، يحتاج الضرر إلى قياس ومسار إصلاح مناسب قبل استكمال الدهان والتجميع. عند وجود هذا النوع من الضرر، راجع فحص وإصلاح الشاصي بعد الحادث.
العمل خارج المطالبة
الخدوش القديمة أو التحسينات التي يطلبها العميل يجب أن تظهر كبند منفصل حتى لا تختلط مع الإصلاح المعتمد من شركة التأمين.
للمزيد عن تجهيز السطح واللون راجع دهان السيارات ومطابقة اللون.
المدة
وقت تصليح السيارة بالتأمين ينقسم إلى انتظار إداري وعمل فعلي في الورشة
تجميع التقرير وبيانات المركبة ورقم المطالبة وأي مستندات تطلبها شركة التأمين.
تسجيل الضرر وإعداد نطاق أولي وفصل البنود التي تحتاج كشفاً إضافياً.
قد تكون الموافقة جاهزة والقطعة غير متوفرة أو العكس، لذلك يجب تحديد سبب الانتظار بدقة.
الفك والسمكرة والإصلاح الهيكلي عند الحاجة والدهان والتجميع والفحص النهائي.
هل السيارة تنتظر مستنداً، معاينة، موافقة، رد على بند إضافي، قطعة محددة، سمكرة، دهان، تجميع أم فحص نهائي؟ هذا أوضح من موعد عام غير مرتبط بسبب التأخير.
قبل التسليم
إغلاق ملف الإصلاح يبدأ بمقارنة العمل بالنطاق المعتمد
عند التسليم تتم مراجعة الألواح التي تم إصلاحها أو استبدالها، الفجوات، الدهان، الأجزاء التي تم فكها وإعادتها، وأي بند تقني تم إحالته أو بقي خارج نطاق الورشة.
إذا كان هناك عمل طلبه العميل خارج المطالبة، يجب أن يبقى منفصلاً في الفاتورة أو التعليمات. وإذا كان هناك بند لم توافق عليه شركة التأمين أو يحتاج جهة متخصصة، فلا يجب أن يوحي تسليم البودي بأنه اكتمل تلقائياً.
احتفظ بتقرير الحادث ورقم المطالبة والتقدير والموافقة وأي قرارات إضافية والفاتورة النهائية معاً للرجوع إليها لاحقاً.
الأسئلة الشائعة
أسئلة عن تصليح حوادث السيارات عن طريق التأمين في دبي
هل تستطيع الورشة اعتماد مطالبة التأمين؟
لا. دور الورشة هو فحص الضرر، إعداد التقدير، توثيق الصور، فصل البنود المحتملة عن المؤكدة، وشرح طريقة الإصلاح المقترحة. أما اعتماد المطالبة والتغطية والمسؤولية والتحمل والتسوية فتبقى قرارات شركة التأمين وفق الوثيقة والحالة. نوضح لك في كل تحديث ما هو معتمد أو معلق أو يحتاج مستنداً أو قراراً إضافياً.
هل التقدير يعني أن شركة التأمين وافقت على الإصلاح؟
لا. التقدير الأولي يصف الضرر المرئي والعمل المقترح والقطع والدهان المتوقع قبل أي فك مصرح، لكنه ليس موافقة نهائية. قد تعتمد شركة التأمين كل البنود أو تعدلها أو تطلب صوراً أو معلومات إضافية. قبل بدء العمل نميز بوضوح بين التقدير المرسل والنطاق المعتمد والبنود التي ما زالت معلقة.
لماذا قد يتغير التقدير بعد الفك؟
قد تخفي الصدامات والبطانات والمصابيح والكسوات قواعد أو مشابك أو أجزاء داخلية لا تظهر في الصور الخارجية. إذا ظهر ضرر مرتبط بالحادث بعد فك مصرح، نوثقه في سياقه ونعد طلباً إضافياً منفصلاً قبل التوسع في الإصلاح. الضرر القديم أو الصيانة غير المرتبطة يبقيان خارج المطالبة ما لم تقرر الشركة خلاف ذلك.
هل التأمين يدفع دائماً كامل تكلفة الإصلاح؟
لا يمكن افتراض أن شركة التأمين ستدفع كامل تكلفة الإصلاح. يتوقف ذلك على المسؤولية ونوع الوثيقة وحدود التغطية والاستثناءات والتحمل وطريقة الإصلاح والقطع والبنود التي اعتمدتها الشركة. لذلك نفصل مبلغ إصلاح الورشة عن المبلغ الذي قد يطلب من العميل، وننصح بتأكيد القرار المكتوب قبل بدء أي عمل غير واضح.
ما هو التحمل في مطالبة الحادث؟
التحمل هو مبلغ قد يطبق على العميل بحسب وثيقة التأمين وحالة المطالبة وقرار الشركة، وليس رقماً تستنتجه الورشة من تكلفة البودي أو الدهان. قد توجد أيضاً مبالغ لبنود غير مشمولة أو أعمال اختيارية طلبها العميل. راجع بيان شركة التأمين أو الموافقة المكتوبة لمعرفة ما يخص حالتك قبل اعتماد الإصلاح.
هل يمكنني إضافة إصلاحات لا يغطيها التأمين؟
نعم، يمكن إضافة إصلاحات مناسبة على حساب العميل إذا بقيت منفصلة عن نطاق المطالبة المعتمد. نسجل الخدوش القديمة أو التحسينات التجميلية أو الصيانة في عرض مستقل، ونوضح تأثيرها في الفك والدهان والمدة قبل الموافقة. هذا الفصل يمنع خلط فاتورة العميل بعمل الحادث ويجعل المقارنة عند التسليم واضحة.
هل يمكنني اختيار ورشة الإصلاح في مطالبة التأمين؟
يعتمد اختيار الورشة على وثيقة التأمين ومسار المطالبة وتعليمات الشركة، وقد تشترط شبكة إصلاح أو موافقة مسبقة أو إجراءً معيناً قبل تسليم السيارة للورشة. تأكد من شركة التأمين أولاً، ثم أرسل لنا القرار أو رقم المطالبة. لا نفترض اعتماد BodyShop.AE لدى شركة محددة ما لم يكن ذلك موثقاً للحالة.
كم يستغرق إصلاح سيارة بالتأمين؟
لا توجد مدة واحدة لكل مطالبة. الوقت ينقسم إلى مرحلة إدارية للمستندات والمعاينة والموافقة والقطع والبنود الإضافية، ومرحلة فنية للفك والإصلاح والدهان والتجميع والفحص. نوضح أي جزء ينتظر قرار شركة التأمين وأي جزء داخل الورشة، ولا نعد بموعد نهائي قبل ثبات النطاق وتوفر ما يلزم.
ماذا أراجع عند استلام السيارة؟
راجع الفجوات والمحاذاة واللون واللمعة والمصابيح والتحذيرات والقطع التي أصلحت أو استبدلت، ثم قارن الفاتورة بالنطاق المعتمد وأي عمل منفصل وافقت عليه. اسأل عن بند معلق أو مستبعد، وعن المستندات والصور التي تحتاجها لإغلاق الملف. إذا شمل الإصلاح حساسات أو ADAS فتأكد من توضيح الفحص أو المعايرة المطلوبة للحالة.
أرسل مستندات المطالبة وصور الحادث
أرسل ما لديك حالياً من تقرير أو رقم مطالبة وصور واضحة، وسنحدد ما يمكن فحصه وتسعيره وما يحتاج خطوة إضافية قبل بدء إصلاح البودي.